1
部分银行定期存款利率2.1%,但要求18万起存,值得存吗?
通过更稳定的内容版面、清楚的上下文信息与推荐阅读衔接,让文章阅读节奏保持专注与延续。
聚焦赛事观点、动态追踪与阅读延展
最近有存钱打算的朋友,估计都刷到了类似的消息:不少地方中小银行,悄悄把5年期定期存款的利率拉到了2.1%,但起存门槛也提到了18万。搁以前,银行利率涨个零点二五个点,都能有大爷大妈凌晨排队抢额度。可这次反而很多人纠结了:利率确实比国有大行高出一大截,看着很诱人,但18万不是小数目,还要一锁就是5年,到底值不值得凑钱存? 咱们先算一笔最直观的账:按18万本金、2.1%年利率算,存满5年总利息约1.89万元。而国有大行的5年期挂牌利率只有1.3%,同样18万存下来,利息也就1.17万元,两者差了足足7200块。七千多块,差不多是普通家庭两三个月的生活费,说没吸引力是假的。 但存钱这件事,从来不能只盯着利率这一个数字。要是光看谁利息高就存谁,很容易捡了芝麻丢了西瓜。到底值不值得存,得把安全性、门槛限制、机会成本、流动性这四大因素都算进总账里,综合下来划算,那才是真划算。 01 第一关:安全性永远排第一,高息的前提是保本 很多人看到中小银行的高利息,第一反应就是嘀咕:这么高的利率,安全吗?说实话,能给到2.1%这个水平的,基本都是农商行、村镇银行这类地方中小银行,国有六大行、全国性股份制银行,根本不会给出这么高的利率。 论品牌实力、抗风险能力,中小银行肯定比不上国有大行,甚至也不如全国性股份制银行,这是客观事实。但也不是说中小银行的存款就不能存,关键是要守住两个原则,本金安全就有保障。 第一,先确认银行有没有存款保险标识。正规持牌的银行,都受国家存款保险条例保障,同一家银行本息50万以内,就算银行出问题也能全额赔付,这是国家层面托底的,不用过度担心。 第二,同一家银行的本金加利息,合计不超过50万。就拿这款18万的5年期定存来说,到期本息加起来也就不到20万,离50万的保障线还差得远,安全性完全没问题。但要是你手里有大几十万,想都存进去赚高息,那就得分散到两三家不同的银行,每家都控制在50万以内,别把鸡蛋都放一个篮子里。咱们普通人存钱,本金永远是第一位的。利息再多,本金要是没保障,那都是虚的。为了多赚几千块利息冒本金风险,才是真的得不偿失。 02 第二关:高息门槛多,不是人人都能存上 很多人看着2.1%的利率心动,想着赶紧去银行办理,可真去了才发现,根本不是你想存就能存的,各种隐形门槛和限制多着呢。其一,最直白的就是起存门槛,18万起存。这不是一万两万的小数目,普通家庭一下子拿出18万闲钱、还能确定5年不用,也不是件容易事。很多人手里也就几万、十万的积蓄,根本达不到起存线,只能看着高利息眼馋。 其二是限量发行的套路。很多银行的这种高息产品,都标着“限量发售”“售完为止”,额度就那么多,先到先得。哪怕你第一时间看到了公告,等凑够钱、赶去网点,可能早就卖完了,白高兴一场。 还有更隐蔽的限制:不少银行的这个高利率,只针对新转入的资金。也就是你得从别的银行转钱过来才行,本来就在这家银行的存量存款,享受不了这个利率。等于逼着你跨银行搬家折腾,要是钱本来就在这家银行,想存还存不了。 更别说地域限制了。这种高息产品大多是地方分行、本地网点推出的揽储活动,只有当地储户能办理,外地的就算听说了,也买不到。说白了,很多高息存款看着诱人,其实是银行抢资金的营销手段,真正能顺顺利利存上、享受到全额利息的人,少之又少。 03 第三关:一锁5年,机会成本比你想的高 就算你符合所有条件,能顺顺利利存上,还有一笔隐形的账得算:把钱锁死5年,你错过的其他投资机会,可能比这点利息差多得多。很多人存长期定存,是觉得能锁定高利率,免得以后利率越降越低。可反过来想,现在的低风险投资品,又不是只有定期存款这一种。 现在市面上中低风险的R2级银行理财,年化收益普遍在2.2%-2.5%之间,比这个2.1%的5年定存还要高一点;还有优质的纯债基金,年化收益能到3.2%-3.5%,收益优势更明显。 关键是这些产品,期限大多是半年、一年期的,比5年短太多了。到期之后,你可以再看当时的市场行情,有更好的机会就转投,没好机会就再续,灵活度高了不止一个档次。 你把18万死死锁在5年定存里,看着每年多赚了点利息,可中间要是出了收益更高、更稳健的产品,或者有更好的投资机会,你也只能看着,取不出来就等于错过。等5年到期了,说不定市场环境早就变了,错过的机会,可比这点利息差多得多。存钱不能只看眼前那点利息,长远的机会成本,也是必须算的一笔账。 04 第四关:流动性代价,提前支取亏到肉疼 还有最容易被大家忽略的一点,就是流动性风险。5年不是5个月,这中间会发生什么,谁也说不准。家里老人生病、自己突然失业、孩子要交学费、家里要买房装修,用钱的地方说来就来。真要是急用钱,5年定期没到期,提前支取的话,就只能按活期利率计息。现在活期利率才0.05%,跟没有差不多。要是存了四年多提前取,几年的利息几乎就没了,等

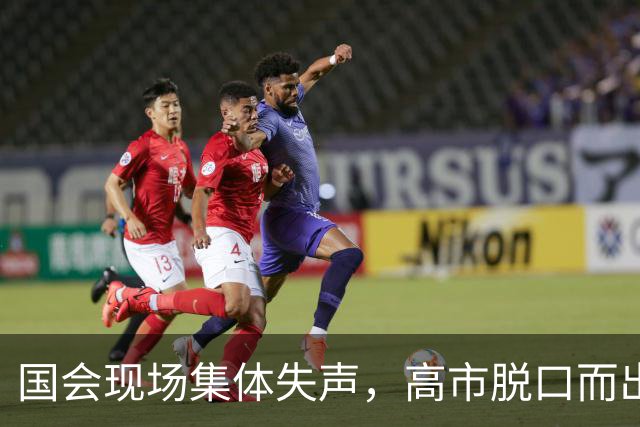
2026赛季中超第29轮将于10月24日15点30分举行,成都蓉城主场迎战大连英博,只要打平就将提前一轮夺得中超冠军,创造历史! 成都蓉城已经连续错过5个冠军点,但是由于此前的14分优势巨大,所以只要能够主场不输给大连英博,就将铁定夺冠,即便输球,最后一轮只要客场战平山东泰山,依然能够问鼎。 反之,对于大连英博来说,这就是背水一战:除了赢球之外,其他任何结果都将目送对手夺冠!即便赢球,依然落后3分
作者丨可乐爸爸 来源丨中学生听书 ID丨ttingshu2018 前几天去表姐家玩,刚进门就看到了这样一幕: 表姐家刚上五年级的小孩阳阳,因为玩积木正在被表姐大声吼叫:“你怎么还在玩玩具?让你去收拾一下你的房间,你动了吗?” 阳阳立马顶嘴说:“我玩一会再去!” 表姐开始不耐烦起来:“现在马上去给我收拾干净,也不看看房间都乱成什么样了!” 阳阳听到后也不甘示弱:“凭什么你们可以玩手机看电视,我玩一会
北京时间10月23日,76人在一场常规赛中以 114比106 击败凯尔特人。赛后,76人主帅尼克·纳斯(Nick Nurse)谈到了球队该如何应对逆境。 纳斯表示:“关键在于如何应对逆境。整个赛季不可能一直顺风顺水,只要我们能够处理好困难,就会没事的。这是个积极的信号。” 本场比赛,纳斯派出 38分钟 的轮换安排,球队最终拿到 21分、8个篮板、4次助攻和1次抢断 的数据表现,并赢下这场常规赛。
最近有存钱打算的朋友,估计都刷到了类似的消息:不少地方中小银行,悄悄把5年期定期存款的利率拉到了2.1%,但起存门槛也提到了18万。搁以前,银行利率涨个零点二五个点,都能有大爷大妈凌晨排队抢额度。可这次反而很多人纠结了:利率确实比国有大行高出一大截,看着很诱人,但18万不是小数目,还要一锁就是5年,到底值不值得凑钱存? 咱们先算一笔最直观的账:按18万本金、2.1%年利率算,存满5年总利息约1.8
本文作者: 上善若水 1 引言 元代是中国古代一个由少数民族统治的王朝,这一时期,道教经教逐渐走向衰落,各类法术占据了道教的主流,同一时期全真教开始兴起,内丹学说不断发展,逐渐掩盖了传统道教的文化理论。 由于道教法服在宋时,就已经向北方传播,这一点也保证了道教法服没有在南宋覆灭之后就随之消亡。同时 这一时期的道士服饰处于一个过渡时期,即由传统的法服开始转向当代的法衣,变得更加方便穿着出行 。 2